
O crescimento do endividamento das famílias brasileiras e a alta pressão sobre os orçamentos domésticos transformaram o acesso ao crédito em um dos temas centrais para o consumo, o varejo e as perspectivas econômicas do país, coincidindo com o período do segundo turno das eleições presidenciais.
Panorama bancário e inadimplência Estatísticas divulgadas pela Federação Brasileira de Bancos (Febraban) apontam que o saldo total de financiamentos cresceu 0,3% em setembro, com a expansão acumulada em 12 meses desacelerando de 9,2% para 8,3%. No segmento de recursos livres voltados às famílias, a alta estimada foi de 9,8% em um ano, impulsionada principalmente pelo crédito rotativo, modalidade que exige cautela devido ao elevado nível de endividamento.
Esse cenário é acompanhado pelo agravamento dos índices de calote. Conforme dados do Banco Central referentes a agosto, a inadimplência das famílias no crédito livre atingiu 8%, enquanto o índice específico do cartão de crédito — somando rotativo e parcelado — chegou a 10%, com o endividamento total alcançando 49,9% da renda disponível.
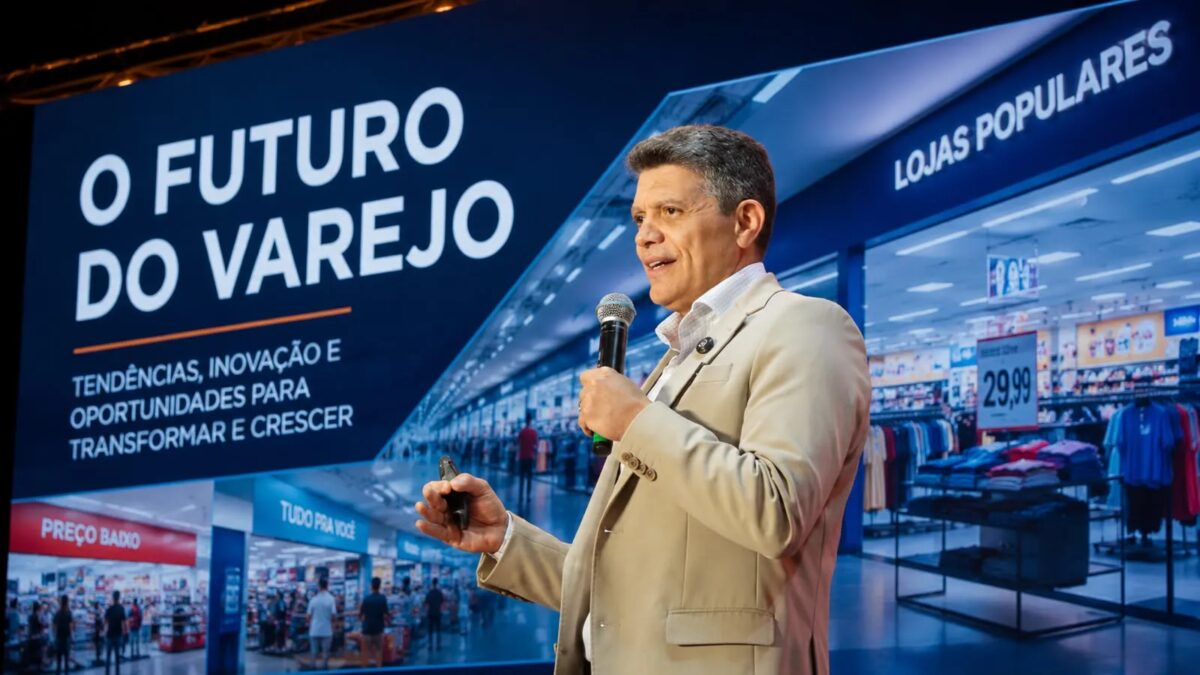
O papel do crédito no varejo Para o empresário Nauro Freitas, CEO da MOOVpay, o debate sobre financiamentos precisa equilibrar a saúde financeira dos lares e a relevância das compras para a economia. Soluções como o crediário próprio e os cartões private label conseguem expandir as alternativas de pagamento, desde que operem com critérios rigorosos de risco, transparência e concessão.
“Independentemente do resultado das eleições, o desafio é preservar as condições para que as famílias atendam às suas necessidades e o varejo continue movimentando a economia. O crédito pode contribuir para essa dinâmica quando oferece condições claras e compatíveis com a capacidade de pagamento de cada consumidor”, afirma o empresário.
Setor de cartões e classe C O Panorama Abecs, elaborado pela Associação Brasileira das Empresas de Cartões de Crédito e Serviços, indica que o setor movimentou R$ 2,3 trilhões no primeiro semestre de 2026, uma alta de 8% na comparação anual. Desse total, R$ 1,7 trilhão vieram de transações no crédito, somando 23,9 bilhões de operações no período, média diária de 133 milhões de transações.
Essa dinâmica é especialmente relevante para o público da classe C, que utiliza instrumentos de financiamento para adquirir bens duráveis e planejar aquisições maiores, exigindo uma análise detalhada do perfil do cliente e clareza nos encargos.
“No Brasil, o parcelamento é uma alternativa relevante e deve ser considerado na proposta de crédito ao consumo, porque a parcela precisa caber no orçamento familiar. O private label é uma ferramenta importante nesse contexto: pode combinar condições de parcelamento e benefícios vinculados à loja, funcionando como uma alavanca para as vendas e o relacionamento no varejo. Essa proposta precisa considerar o custo total da compra e os demais compromissos da família, porque ampliar o crédito não significa aumentar automaticamente a renda”, complementa Freitas.
Impacto das apostas online no orçamento Um fator recente que intensificou a pressão financeira foi o avanço das apostas on-line. Levantamento da Confederação Nacional de Dirigentes Lojistas (CNDL) e do SPC Brasil, publicado em setembro de 2026, estima 50 milhões de apostadores nas capitais brasileiras, com gasto médio mensal de R$ 213. O estudo aponta que 23% dos entrevistados comprometeram a renda ou o bem-estar financeiro com os jogos.
Os reflexos aparecem no comportamento de consumo: 43% dos apostadores deixaram de adquirir produtos ou serviços para destinar verbas aos jogos, e 25% deixaram de quitar contas básicas. Além disso, dados do Comitê Nacional de Secretários de Fazenda (Comsefaz) calculam que as perdas líquidas das famílias com apostas somaram R$ 62,5 bilhões em 2025, considerando transferências via Pix monitoradas pelo Banco Central.
Diante desse cenário, analistas e empresários reforçam a necessidade de avaliar o orçamento do consumidor de maneira integral, considerando todas as despesas concorrentes antes de liberar novos recursos financeiros.
“As despesas que disputam espaço no orçamento precisam ser consideradas na avaliação do crédito. Para o varejo, isso reforça a importância de acompanhar o relacionamento com o cliente e observar sinais de dificuldade de pagamento, além da análise feita na concessão”, ressalta o empresário.
Perspectivas econômicas futuras O equilíbrio entre o fomento ao consumo e a prevenção da vulnerabilidade financeira desponta como prioridade para a próxima gestão governamental.
“O desafio para o varejo é transformar o acesso ao crédito em uma relação duradoura com o consumidor. Isso exige equilibrar oportunidade de compra, capacidade de pagamento e sustentabilidade da operação”, finaliza.
